Blijf op de hoogte
Blijf op de hoogte
Blijf op de hoogte
Waar komt uw rendement vandaan? Aandelen, obligaties, staatsbonnen vastgoed en private credit vergeleken
Een dividend, huurinkomsten of rente: op uw rekening lijkt het allemaal opbrengst. Toch verschilt de manier waarop dat geld wordt verdiend én wat er kan gebeuren wanneer de betaling tegenvalt. Wie beleggingen wil vergelijken, begint daarom bij de vraag: wie betaalt mijn rendement eigenlijk?
Wat brengt het op? Het is een logische eerste vraag bij een belegging. Zeker wanneer rente en inflatie bewegen en u wilt weten of uw geld voldoende aan het werk is.
Die context is vandaag concreet. Op 10 september 2026 verhoogde de Europese Centrale Bank haar belangrijkste rentetarieven met 0,25 procentpunt. In haar septemberprognose verwachtte ze voor de eurozone een gemiddelde inflatie van 3% in 2026. Dat is een raming, maar ze onderstreept waarom zowel de vergoeding op uw kapitaal als de koopkracht ervan aandacht verdienen.
Een hoger percentage vertelt echter niet automatisch welke belegging het best bij u past. Het kan gaan om een afgesproken rente, een verwacht totaalrendement of een historisch resultaat. Achter die cijfers zitten verschillende inkomstenbronnen, voorwaarden en risico’s.
Om ze te vergelijken, moet u eerst weten wat u precies vergelijkt.
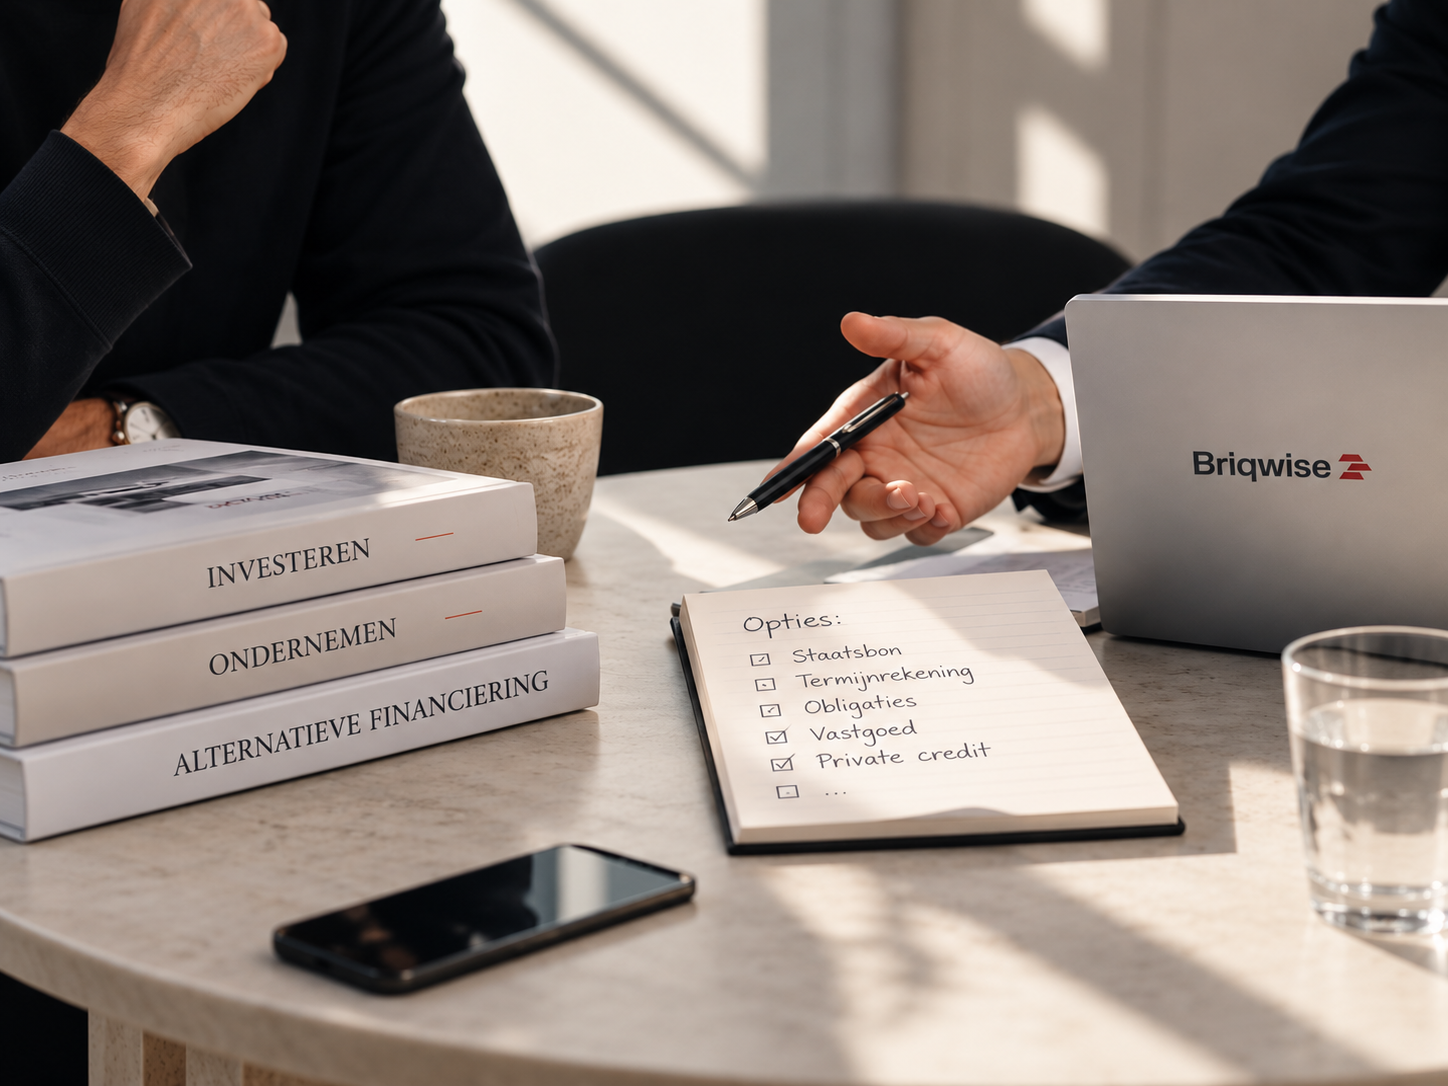
Vijf beleggingen, verschillende bronnen van opbrengst
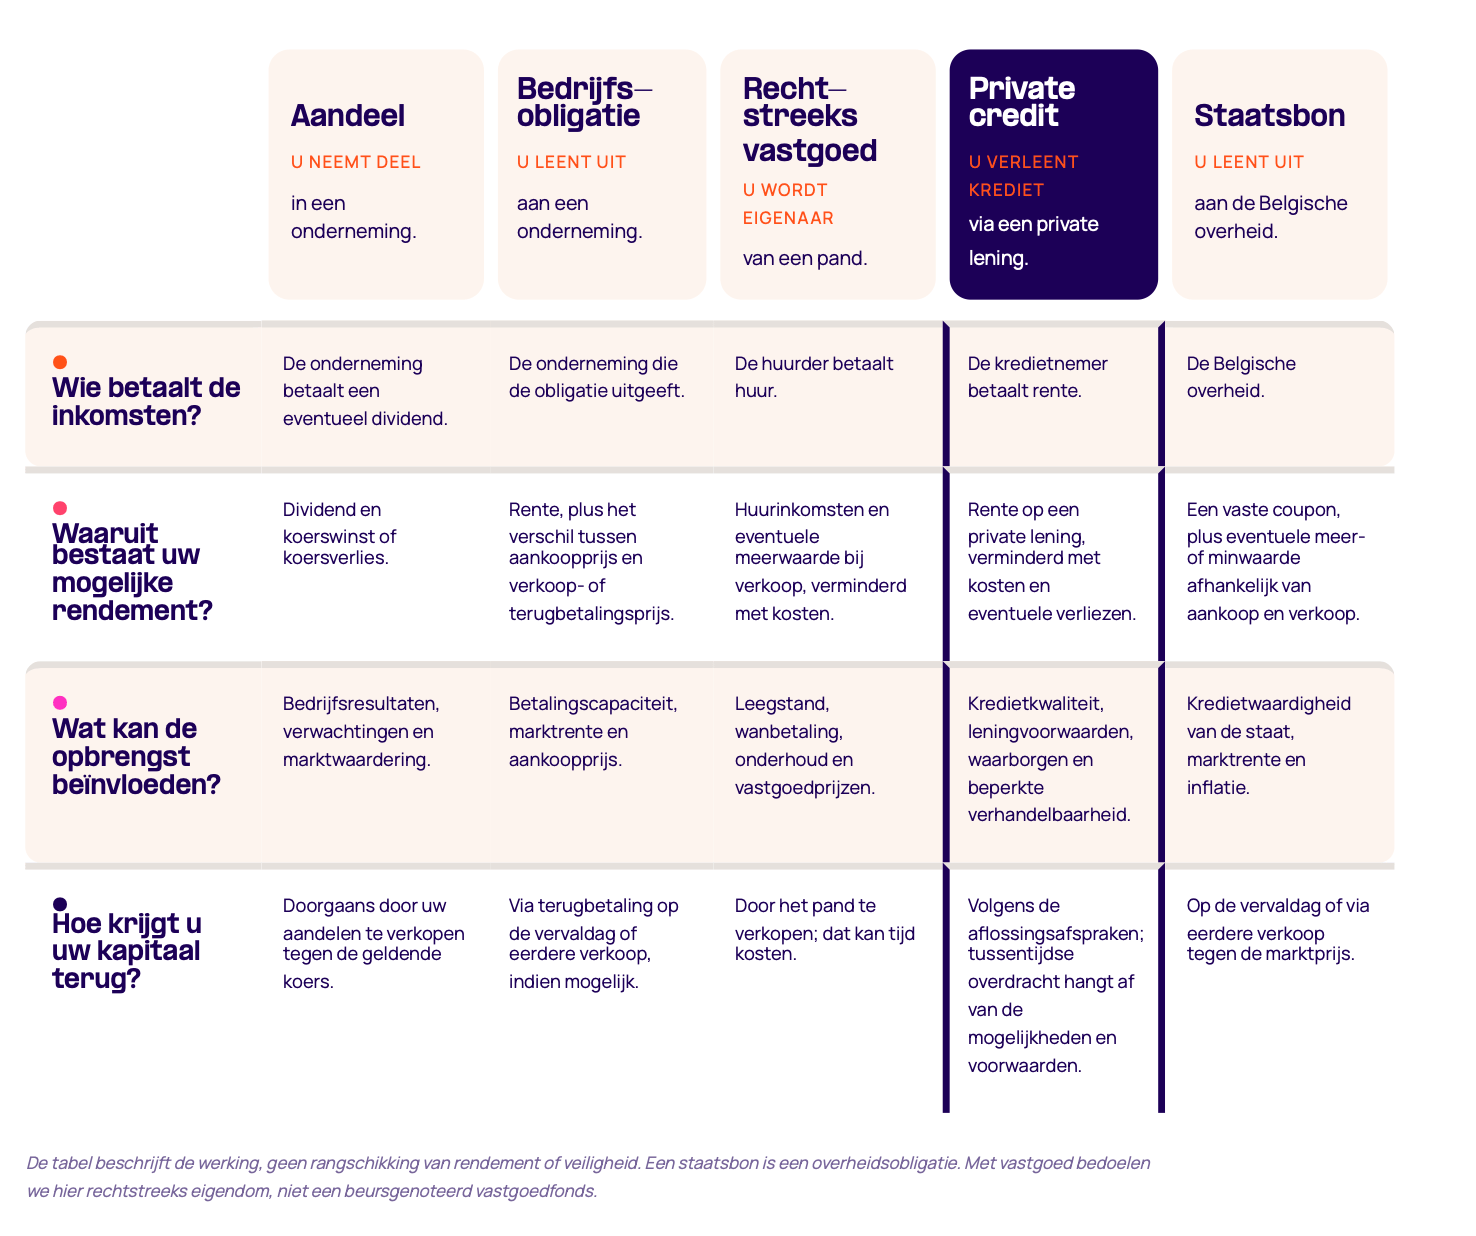
Bij een aandeel neemt u deel in een onderneming. Bij een obligatie leent u geld uit. Wie rechtstreeks vastgoed koopt, wordt eigenaar van een pand. Private credit draait om private kredietverlening. Een staatsbon is eveneens een lening, aan de Belgische overheid.
Die verschillende posities bepalen hoe uw opbrengst tot stand komt.
Aandelen: uw resultaat is meer dan het dividend
Een onderneming kan een deel van haar winst uitkeren aan aandeelhouders. Dat dividend vormt een inkomstenstroom, maar is niet vanzelfsprekend: zowel de uitkering als het bedrag kan veranderen.
Daarnaast beweegt de koers. Die weerspiegelt onder meer verwachtingen over de onderneming en de prijs die kopers bereid zijn te betalen. Een winstgevend bedrijf garandeert dus geen koerswinst voor iemand die het aandeel tegen een hoge prijs kocht. Ook kan een koersverlies groter zijn dan het ontvangen dividend.
Wie een dividendpercentage vergelijkt met rente op een lening, moet daarom ook naar het totale resultaat kijken. Hoeveel inkomsten ontving u, en wat gebeurde er met de waarde van uw belegging?
Obligaties en staatsbons: een vaste coupon is niet hetzelfde als uw rendement
Bij een obligatie leent u geld aan een onderneming of overheid. De uitgever verbindt zich tot betalingen volgens de voorwaarden. Veel obligaties hebben een vaste rente en een eindvervaldag.
Uw rendement hangt ook af van de aankoopprijs. Een obligatie met een nominale waarde van €1.000 en een coupon van 4% betaalt jaarlijks €40 bruto. Koopt u die voor €1.050, dan blijft de coupon €40. Bij terugbetaling tegen €1.000 ontvangt u echter €50 minder dan uw aankoopprijs. Kosten en belastingen beïnvloeden het uiteindelijke resultaat eveneens.
Bij een staatsbon is de Belgische overheid de kredietnemer. De coupon ligt vast, maar wie vóór de eindvervaldag verkoopt, ontvangt de marktprijs. Die kan hoger of lager liggen dan de aankoopprijs. Het Federaal Agentschap van de Schuld noemt daarnaast krediet- en inflatierisico: ook een vaste betaling beschermt niet automatisch de koopkracht van uw kapitaal.
Vastgoed: huur ontvangen is niet hetzelfde als netto verdienen
Bij rechtstreeks verhuurd vastgoed betaalt de huurder de inkomsten. Uw resultaat hangt vervolgens af van wat daarvan overblijft na kosten, leegstand en eventuele wanbetaling.
Stel dat een pand €12.000 jaarlijkse huur oplevert bij een aankoopprijs van €300.000. Dat geeft een bruto verhouding van 4%. Het is nog geen netto rendement: aankoopkosten, onderhoud, verzekeringen en andere uitgaven zijn daarin niet verwerkt.
Ook de waarde van het pand kan veranderen. Een mogelijke meerwaarde wordt pas gerealiseerd bij verkoop, terwijl een snelle of gedwongen verkoop een minder gunstige prijs kan opleveren. Wikifin benadrukt daarom zowel het belang van een kostenraming als de tijd die nodig kan zijn om vastgoed opnieuw te verkopen.
Private credit: de kredietnemer betaalt, de waarborgen ondersteunen
Private credit omvat leningen die buiten de publieke obligatiemarkt worden verstrekt. De categorie kent uiteenlopende kredietnemers, structuren en zekerheden. Vastgoed als onderpand is dus geen kenmerk van elke private-creditlening.
Bij een vastgoedgedekte lening, zoals bij Briqwise, moeten twee zaken uit elkaar worden gehouden: de bron van de betaling en de waarborg bij problemen.
“Het rendement komt van de onderneming en het vastgoed is de waarborg”, legt Edgar Warmoes uit.
Volgens Warmoes kan de ondernemer rente betalen uit de inkomsten van zijn bedrijf of uit verhuur. De terugbetaling van het kapitaal kan een andere bron hebben, bijvoorbeeld een geplande verkoop.
Dat onderscheid helpt om het dossier te beoordelen. Welke middelen zijn beschikbaar voor de lopende betalingen? Waarop steunt de uiteindelijke terugbetaling? En wat gebeurt er als dat plan vertraging oploopt?
Ook de beschikbaarheid van uw geld verdient aandacht. Private leningen zijn doorgaans beperkt verhandelbaar. De Federal Reserve wijst erop dat het ontbreken van een actieve secundaire markt de mogelijkheden voor een tussentijdse uitstap beperkt. Dat verschilt van een beursgenoteerd effect dat u tegen een marktprijs kunt verkopen.
Zo krijgt het rendement bij Briqwise zijn context
Bij Briqwise financieren investeerders ondernemers via leningen met vastgoed als onderpand en een recht van eerste hypotheek. De beoordeling omvat onder meer de ondernemer, de vastgoedwaarde en de verhouding tussen het leningbedrag en die waarde.
Die verhouding, de loan-to-value of LTV, maakt één onderdeel zichtbaar:
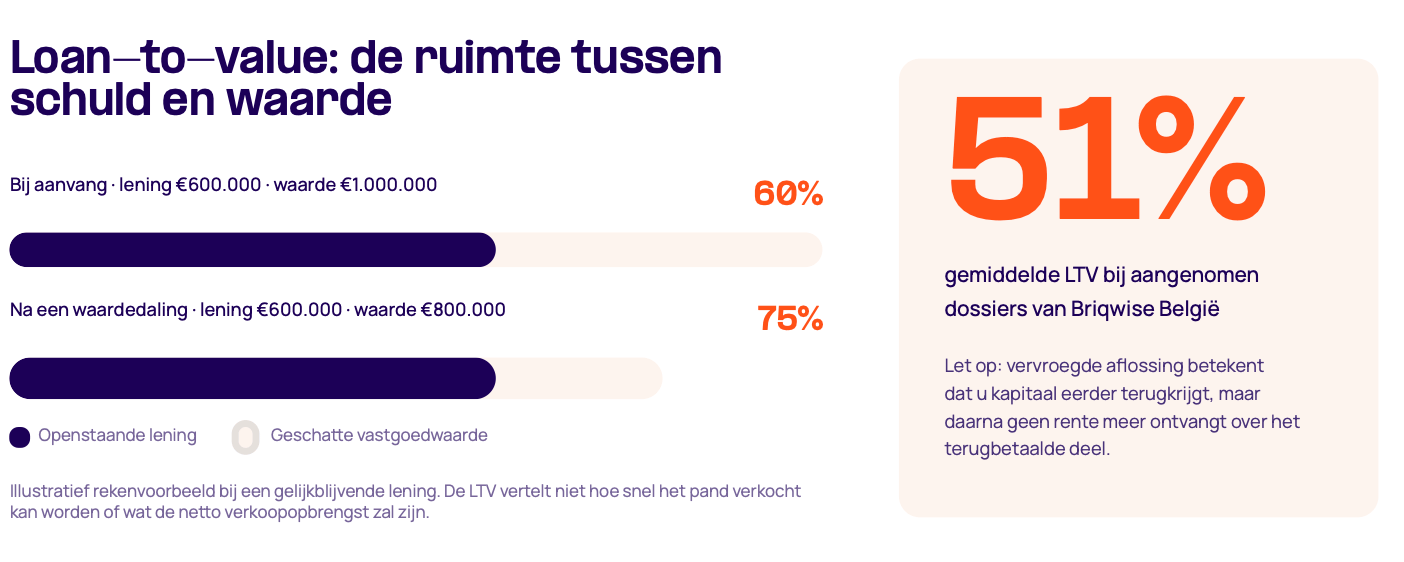
De lening blijft dezelfde, maar de ruimte tussen schuld en geschatte waarde wordt kleiner. De LTV vertelt bovendien niet hoe snel het pand verkocht kan worden of wat de netto verkoopopbrengst uiteindelijk zal zijn.
Onderpand biedt dus een aanvullende verhaalsmogelijkheid. Verder kan vervroegde aflossing het ontvangen rentebedrag veranderen. U krijgt kapitaal eerder terug, maar ontvangt daarna geen rente meer over het terugbetaalde deel. Om opnieuw inkomsten te ontvangen, moet dat kapitaal opnieuw worden geïnvesteerd. Een vaste jaarlijkse rente zegt daarom niet hoeveel rente u over de oorspronkelijk voorziene looptijd daadwerkelijk zult ontvangen.
Vergelijk dezelfde cijfers en stel dezelfde vragen
Een historische aandelenprestatie, een bruto huurrendement en een contractuele rente zijn verschillende maatstaven. Zet ze pas naast elkaar wanneer duidelijk is welke inkomsten, waardeveranderingen, kosten en periode erin verwerkt zijn.
Daarna helpen drie vragen om over de categorieën heen te kijken:
- Wie betaalt, en uit welke middelen? Begrijp de onderneming, huurder, overheid of kredietnemer achter de inkomsten.
- Wat kan het resultaat veranderen? Bekijk betalingsrisico, waardeverandering, kosten en de voorwaarden.
- Wanneer kunt u weer over uw kapitaal beschikken? Maak onderscheid tussen een afgesproken vervaldag, een verkoopmogelijkheid en een gegarandeerde verkoopprijs.
Ook spreiding verdient aandacht. Verschillende beleggingen reageren anders op economische ontwikkelingen en renteveranderingen. Wikifin beschouwt diversificatie daarom als een manier om risico’s te beperken, zonder ze volledig uit te sluiten.
Het percentage is het begin van de vergelijking. De bron van de inkomsten, uw rechten en de beschikbaarheid van uw kapitaal maken duidelijk wat u ervoor terugkrijgt.
Wilt u zien hoe die elementen samenkomen in een vastgoedgedekte lening? Briqwise licht graag een concreet financieringsdossier en de bijbehorende voorwaarden toe.