Blijf op de hoogte
Blijf op de hoogte
Blijf op de hoogte

Wat zit achter uw rendement? Edgar Warmoes over private credit met vastgoed als onderpand.
Een rentepercentage trekt de aandacht. De keuzes die eraan voorafgaan, bepalen hoe u dat percentage moet beoordelen. Edgar Warmoes over de afwegingen achter een financieringsaanbod én waarom waardevol vastgoed alleen hem niet overtuigt.
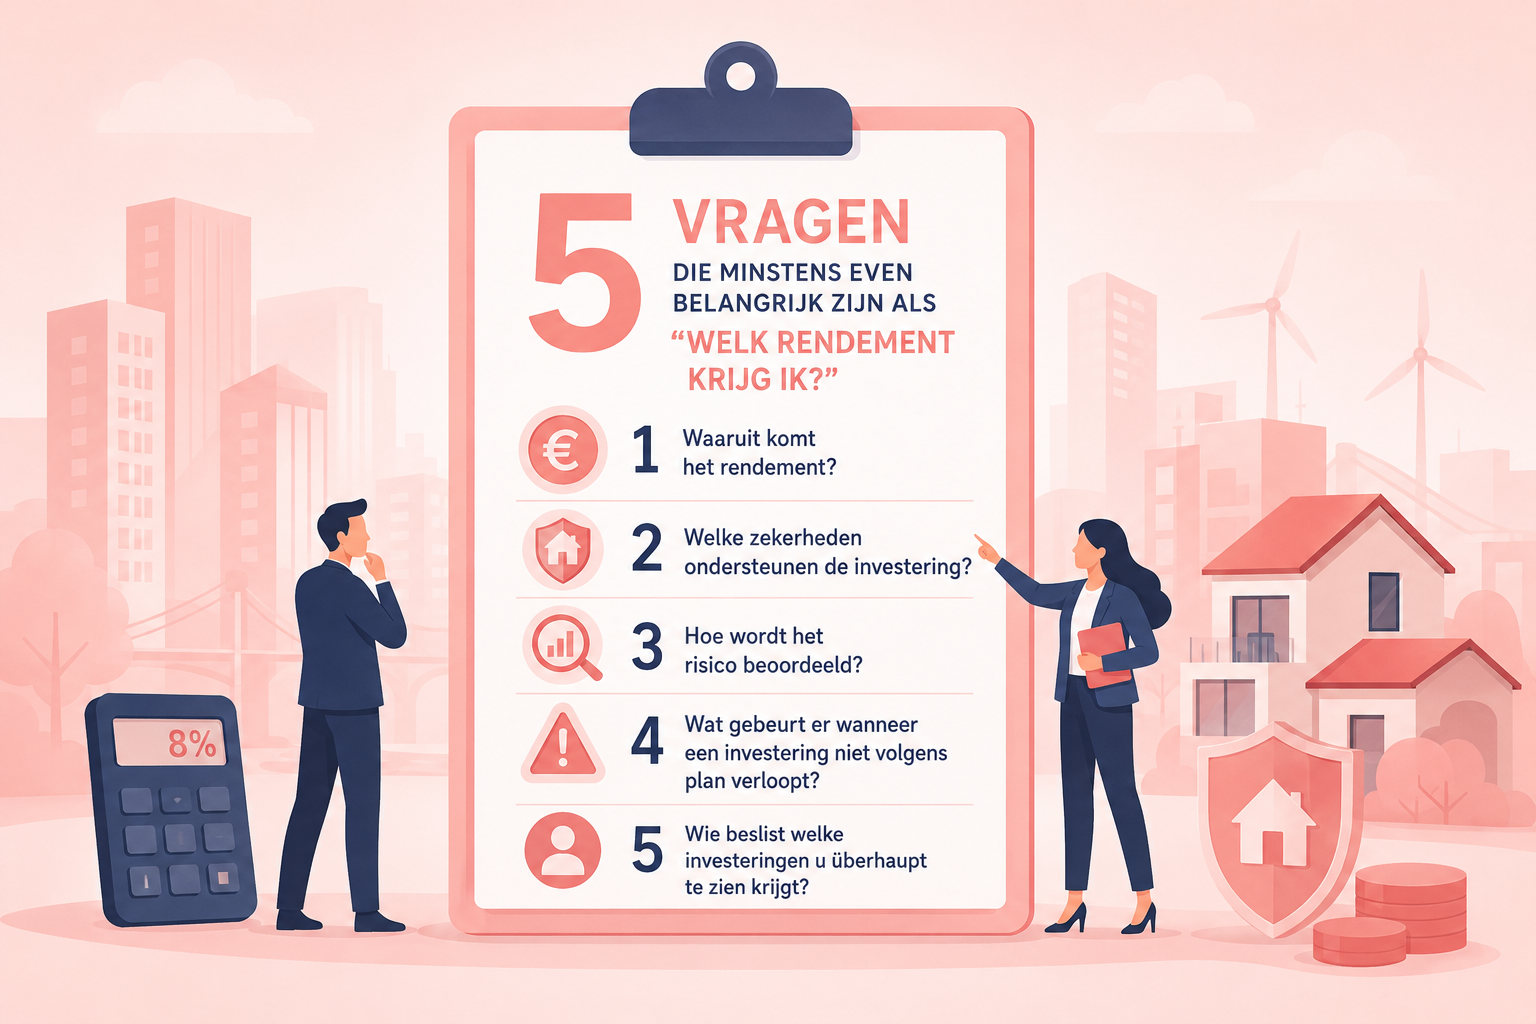
Een rente van 8,5% is snel gelezen. Of het dossier daarachter overtuigt, vraagt meer tijd. Wie leent het geld? Waarom is die financiering nodig? En waarop steunt het vertrouwen dat de ondernemer zijn verplichtingen kan nakomen?
Die vragen passen in een bredere afweging. Van aandelen en obligaties tot vastgoed en private credit: rendement laat zich in een percentage uitdrukken, maar de inkomsten en afspraken erachter verschillen. Een dividend, huurinkomsten en rente op een lening hebben elk hun eigen grondslag. Ook de risico’s en de mogelijkheden om uw kapitaal terug te krijgen, zijn anders.
Wie rendementen vergelijkt, moet daarom ook begrijpen waarop ze steunen. Voor Edgar Warmoes begint die beoordeling bij de onderliggende onderneming, de beschikbare waarborgen en de mogelijkheden wanneer het anders loopt dan voorzien.
“Risico en rendement moet u samen bekijken”, aldus Warmoes. “Een laag rendement voor een hoog risico is niet oké.”
In deze editie van Money in Motion kijken we achter het percentage. Het algemene artikel legt uit waar de opbrengst bij verschillende beleggingscategorieën vandaan komt. In dit editoriaal licht Warmoes de keuze toe die aan een financieringsaanbod voorafgaat: welk dossier verdient het vertrouwen van een investeerder?
Het verhaal achter de financiering
Bij Briqwise begint de beoordeling van een vastgoedgedekte lening bij het onderpand. Is het vastgoed correct gewaardeerd? Is het verkoopbaar? En hoe verhoudt het gevraagde leningbedrag zich tot die waarde?
Dat vertrekpunt geeft richting aan de analyse. Maar ook de ondernemer en het doel van de financiering moeten helder zijn.
“Ik start een dossier altijd met het verhaal en het financieringsdoel”, zegt Warmoes. “Waarom lenen ze geld, in welke situatie bevinden ze zich en waarom financieren ze bij ons?”
Voor een investeerder zijn dat wezenlijke vragen. Een financiering moet een begrijpelijk doel hebben, met een onderbouwd plan voor de betaling van de rente en de terugbetaling van het kapitaal. Het vastgoed biedt daarbij een aanvullende waarborg. De middelen waarmee de ondernemer zijn verplichtingen nakomt, kunnen uit zijn bedrijfsactiviteiten of uit andere inkomsten komen.
Warmoes kijkt daarom ook naar de ervaring en financiële historiek van de ondernemer. Heeft die eerder aangetoond inkomsten te kunnen genereren? Hoe ontwikkelt de onderneming zich? En sluiten de plannen aan bij de beschikbare middelen?
Zijn eerste persoonlijke vraag is bondig: “Kan hij terugbetalen?”
Waardevol vastgoed maakt niet elk dossier geschikt
Een waardevol pand kan een financiering ondersteunen. Maar wanneer de kredietanalyse onvoldoende terugbetalingscapaciteit aantoont en uitwinning van het onderpand van bij de start als waarschijnlijke uitkomst naar voren komt, wordt het dossier volgens Warmoes niet aanvaard.
Daarbij maakt hij een onderscheid tussen een geplande verkoop op de eindvervaldag en een verkoop die noodzakelijk wordt doordat de ondernemer zijn verplichtingen niet kan nakomen. Verkoop of herfinanciering kan deel uitmaken van een terugbetalingsplan. Dat vraagt wel om een beoordeling van de aannames waarop dat plan steunt.
Ook de vastgoedwaarde zelf verdient die kritische blik.
“U kunt een heel mooie villa hebben die in theorie twee miljoen waard is, maar u moet wel iemand vinden die dat ook effectief betaalt”, stelt Warmoes.
Een schattingsverslag geeft een onderbouwde waardering. De verkoopbaarheid bepaalt mee in hoeverre die waarde gerealiseerd kan worden. Bij bijzonder of minder courant vastgoed vraagt dat extra aandacht: hoeveel potentiële kopers zijn er, en welke opbrengst is realistisch?
Hetzelfde geldt voor een lage loan-to-value, de verhouding tussen de lening en de geschatte vastgoedwaarde. Die verhouding kan ruimte bieden bij een tegenvaller, maar vertelt niet alles over de ondernemer of het onderpand.
“U kunt er niet uit afleiden dat het vastgoed heel snel verkocht zal zijn”, merkt Warmoes op.
Voor hem moeten het leningbedrag, de waardering en de verkoopbaarheid daarom in samenhang worden beoordeeld.
De afweging achter het aanbod
Die beoordeling kan ook veranderen naarmate een dossier verder wordt onderzocht. Warmoes noemt informatie die later aan het licht kan komen: openstaande schulden, een beslaglegging, onjuiste gegevens in een schattingsverslag of recentere bedrijfscijfers die een verslechterde financiële positie tonen.
Soms kan een financiering worden aangepast door het leningbedrag te verlagen of aanvullende waarborgen te vragen. In andere gevallen blijven de bezwaren doorslaggevend en wordt het dossier afgewezen.
“Het is belangrijk dat er bij Briqwise nooit één iemand beslist over een dossier”, benadrukt Warmoes.
Na de eerste kredietanalyse beoordeelt het kredietcomité of de financiering kan worden aangeboden. Bij moeilijke dossiers kan ook onafhankelijk extern advies worden ingewonnen. Achter de rente die een investeerder uiteindelijk ziet, zit dus een reeks beoordelingen van de ondernemer, het vastgoed en de financieringsstructuur.
Welke vragen stelt u vóór u investeert?
Die manier van kijken is ook buiten vastgoedgedekte private credit relevant. Bij elke belegging verdient de onderbouwing van het rendement aandacht, evenals uw positie wanneer verwachtingen niet worden ingelost. Hoe afhankelijk is de opbrengst van toekomstige prestaties? Hoe beschikbaar blijft uw kapitaal? En welke mogelijkheden heeft u bij een tegenvaller?
Warmoes vat zijn eigen afweging samen in drie vragen: “Wat kan ik doen? Hoeveel heb ik in controle? En wat valt er te recupereren?”
Bij Briqwise krijgen die vragen een concrete invulling via de kredietanalyse, het vastgoed als onderpand en de voorwaarden van de lening. Die waarborgen versterken de positie van de investeerder, maar sluiten een tekort bij terugbetaling niet uit.
Een rendement vergelijken begint bij een percentage. Een investeringsbeslissing vraagt inzicht in de inkomsten, afspraken en afwegingen die dat percentage moeten dragen.