Bedrijfswoning hypotheek berekenen
Woon en werk je op hetzelfde adres? Reken uit wat een financiering voor je pand per maand kost.
- Direct een indicatie, zonder persoonsgegevens
- Financiering tot 75% van de waarde, van € 100.000 tot € 5 miljoen
- Binnen 24 uur je indicatieve rente in je mail
€ 400 mln+
gefinancierd volume
1.030+
verstrekte financieringen
< 7 dagen
van aanvraag tot financiering
Bereken je maandlast
Stap 1 van 2
Wat wil je doen?
Waarde van het pand
Looptijd
Gewenste leensom
€ 455.000Indicatie maandlast, inclusief aflossing
€ 3.548 – € 4.306
Je indicatieve rente, aflossing en kosten krijg je binnen 24 uur per mail. Rente nu 6,5–8,5%.
Zo rekenen we
Hoe je bedrijfswoning hypotheek wordt berekend
Bij Briqwise staat het vastgoed centraal, niet je jaarcijfers. Drie getallen bepalen wat je kunt lenen en wat het kost.
1
De waarde van het pand
We rekenen met de marktwaarde volgens taxatie. Bij een bedrijfswoning waardeert de taxateur woning en bedrijfsruimte samen, vaak in vrije én verhuurde staat.
2
Je maximale leensom
Je leent tot 75% van die waarde: de loan-to-value (LTV). Het verschil met de koopsom en de kosten koper breng je zelf in.
3
Je rentelast
De rente ligt tussen 6,5% en 8,5% per jaar. Het deel tot 50% van de waarde is aflossingsvrij; daarboven los je af naar 50% LTV.
Rekenvoorbeeld
Woonhuis met werkplaats van € 650.000
Een ondernemer koopt een vrijstaande woning met werkplaats van € 650.000 en gaat er zelf wonen. Hij leent 70% van de waarde, voor 5 jaar.
Waar we op letten bij een bedrijfswoning
Verhouding wonen en werken
Hoe groot de bedrijfsruimte is ten opzichte van de woning bepaalt hoe het pand gewaardeerd en verkocht kan worden.
Splitsbaarheid
Twee eigen ingangen of bouwkundig splitsbaar? Dan zijn woning en bedrijfsdeel apart te verhuren of verkopen. Dat ondersteunt de waarde.
Omgevingsplan
Wonen in combinatie met je bedrijfsactiviteit moet op de locatie zijn toegestaan. Dat checken we vóór de taxatie.
Vrije en verhuurde staat
Verhuur je (een deel van) het pand? Dan rekenen we met de waarde in verhuurde staat en kijken we naar de huurinkomsten.
Je plan na de looptijd
Je kiest een looptijd van 1 tot 20 jaar. We bespreken vooraf hoe je aflost of herfinanciert als die afloopt.
Vastgoed boven jaarcijfers
We beoordelen vooral het onderpand. Ook met een korte historie of zonder volledige jaarcijfers kom je in aanmerking.
Wat is een bedrijfswoning hypotheek?
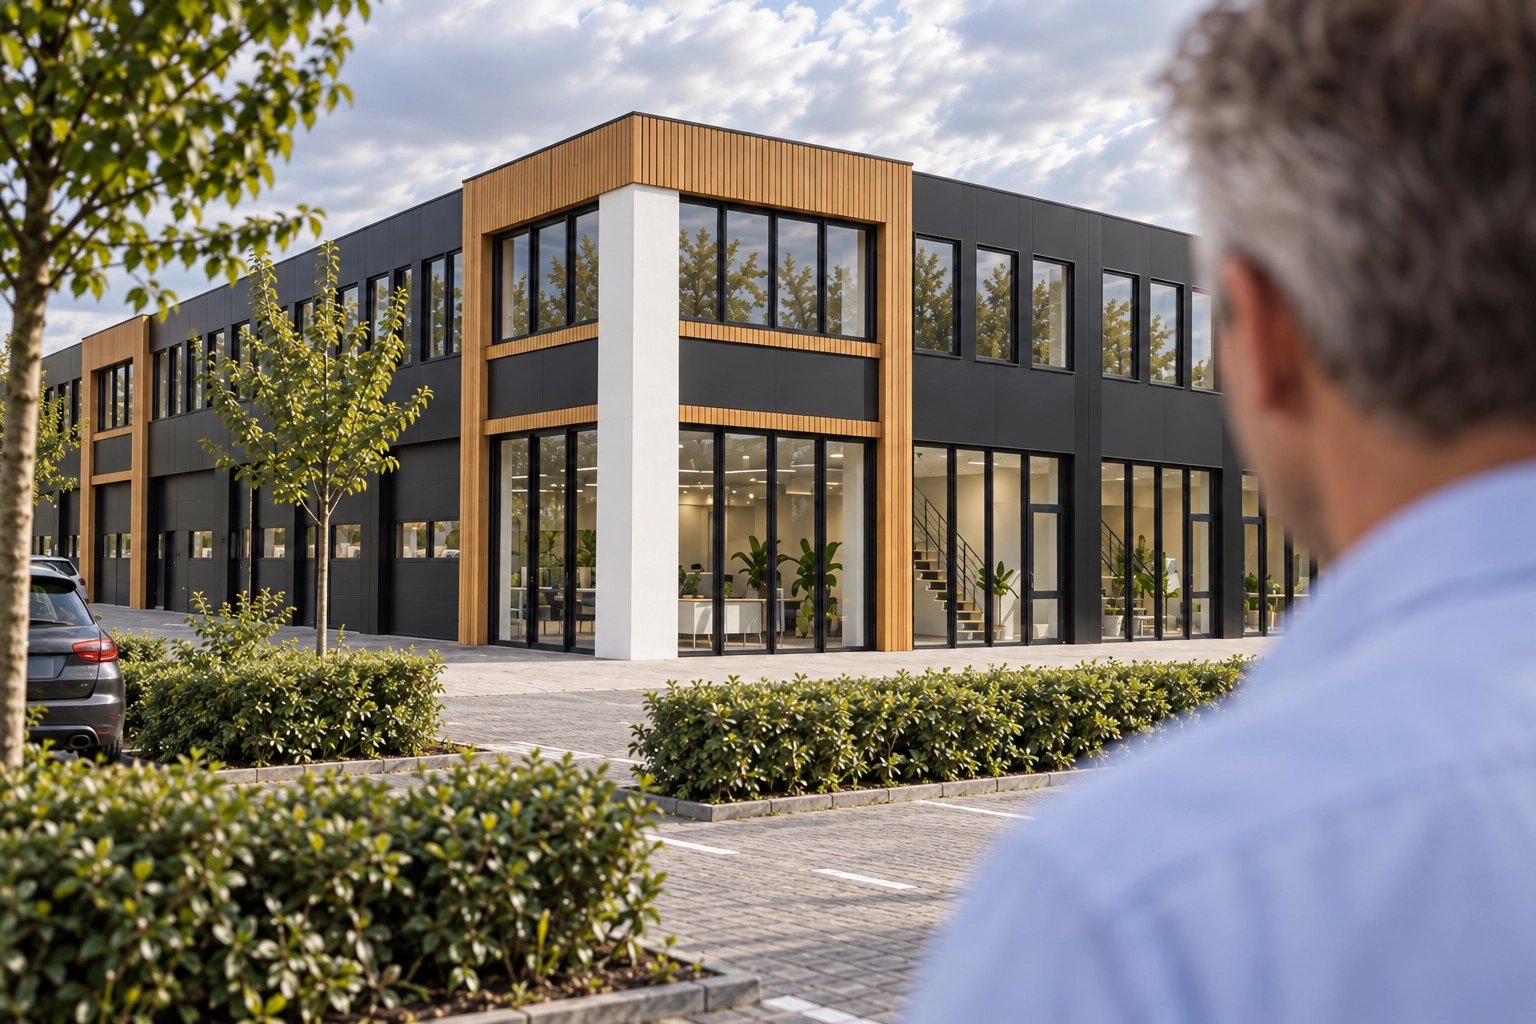
Een bedrijfswoning combineert wonen en werken op één perceel: een woonhuis met werkplaats, een winkel met bovenwoning, een praktijk aan huis of een woning bij een bedrijfsgebouw. Een gewone woninghypotheek financiert vaak alleen het woondeel, of stelt grenzen aan de omvang van de bedrijfsruimte.
Met een bedrijfswoning hypotheek financier je het pand als geheel, als zakelijk vastgoed. De waarde van het hele object is dan het uitgangspunt, niet alleen het woongedeelte.
Bedrijfswoning financieren: bank of Briqwise
Een bank toetst vooral je onderneming: jaarcijfers over meerdere jaren, prognoses en je relatie met de bank. Dat kost tijd, en starters of ondernemers met wisselende winst vallen vaak af.
Briqwise kijkt eerst naar het vastgoed. Is de waarde onderbouwd en past de leensom binnen 75% LTV, dan presenteren we je financiering aan ons netwerk van investeerders. Gemiddeld ben je binnen 7 dagen van aanvraag tot financiering.
Kosten bij een bedrijfswoning
Naast de rente betaal je eenmalige kosten: de taxatie, de notaris en de afsluitkosten van je financiering. Je ziet alle kosten terug in je persoonlijke voorstel.
Veelgestelde vragen
Kan ik als particulier een bedrijfswoning kopen?
Ja, als het omgevingsplan wonen op die plek toestaat. Voor de financiering van het geheel heb je meestal een zakelijke financiering nodig. Bij Briqwise vraag je die aan als ondernemer.
Hoeveel kan ik lenen voor een bedrijfswoning?
Tot 75% van de marktwaarde, met een minimum van € 100.000 en een maximum van € 5 miljoen. Bij een pand van € 650.000 is dat maximaal € 487.500.
Wat kost een bedrijfshypotheek per maand?
Bij Briqwise ligt de rente tussen 6,5% en 8,5% per jaar. Op een lening van € 455.000 is de rentelast € 2.465 tot € 3.223 per maand, plus € 1.083 aflossing: alleen het deel boven 50% van de waarde los je af.
Hoe snel heb ik de financiering rond?
Gemiddeld binnen 7 dagen van aanvraag tot financiering. Je persoonlijke voorstel heb je binnen 24 uur; daarna volgen de taxatie en de notaris.
Wat is het verschil met een gewone hypotheek?
Een bedrijfswoning hypotheek is zakelijk: geen NHG, geen hypotheekrenteaftrek via box 1 op het bedrijfsdeel, een kortere looptijd en een beoordeling die vooral draait om het vastgoed.
Onze statistieken

€ 400m+

1030+

<7 dagen