Table of Contents
Blijf op de hoogte van de laatste trends:

Wonen en werken op één erf, gefinancierd in twee stappen

Woning met loods tóch gebouwd waar meerdere banken nee zeiden
"Zo’n soort financiering kun je dus echt herhalen. Wat wij hebben gedaan, daar moeten gewoon meer mensen van weten."

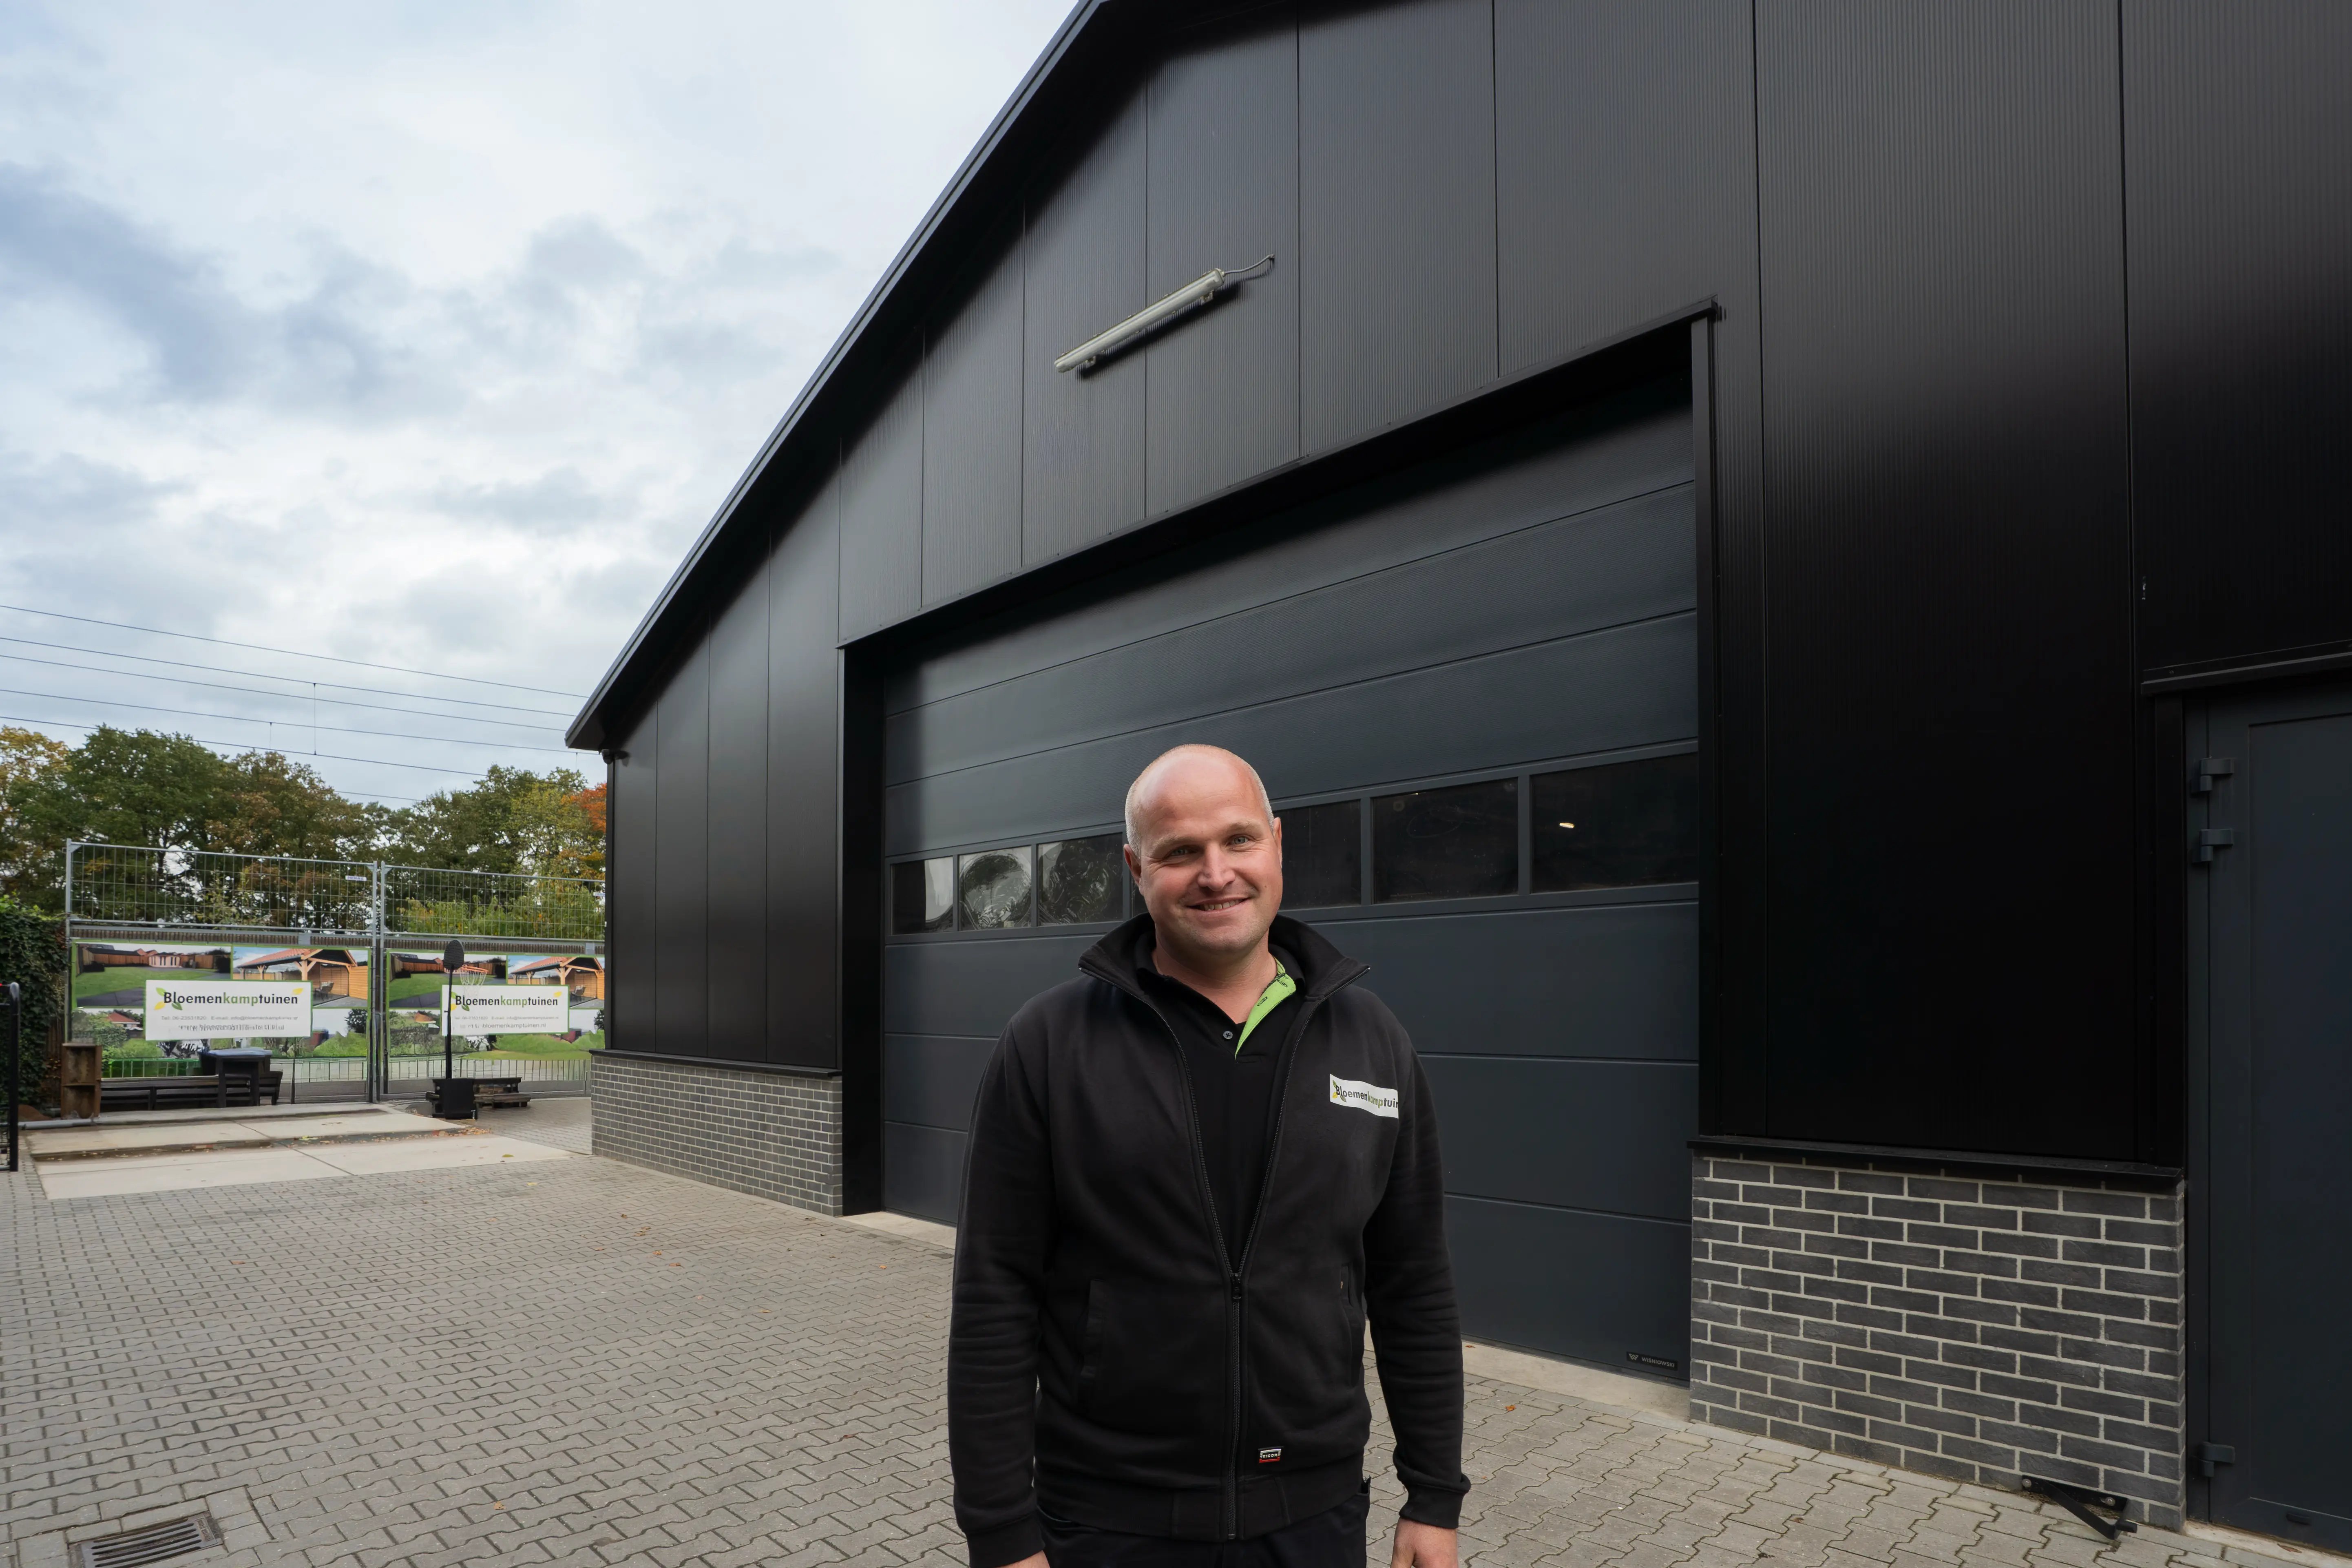
Hans Bloemenkamp heeft al zo'n tien jaar zijn eigen bedrijf in Bathmen: Bloemenkamptuinen. Met z'n drieën leggen ze bestrating aan en bouwen ze veranda's en overkappingen. Het liefst halen ze een bestaande tuin helemaal leeg en bouwen ze hem opnieuw op.

Lang woonde Hans drie straten verderop en lag zijn materiaal opgeslagen in het dorp ernaast. Hij wilde wonen en werken op één plek: een huis met een flinke loods erbij. Toen er een kavel vrijkwam waar dat mocht, sloeg hij toe.

Hans verkocht zijn huis, ging tijdelijk huren en bracht de overwaarde in. Voor de rest had hij een financiering nodig. Dat bleek lastiger dan gedacht.

Lopende verplichtingen en een lege kavel

"We hebben echt meerdere gesprekken bij meerdere banken gehad," vertelt Hans. "Maar dat was eigenlijk gewoon een nee. Dan was het gewoon klaar."

Een bank rekent vooral met de kasstroom: wat komt er elke maand binnen en wat gaat eruit? In de jaarcijfers van Hans stonden een lease en een microfinanciering. Die verplichtingen drukten zijn resultaat, en daarmee dat plaatje. Daar kwam het bouwrisico bij. Op de kavel stond nog niets en de vergunning voor het huis was er nog niet.

Het verhaal moet kloppen met de papieren

Op internet vond Hans financieringsadviseur Davy de Lange van Financieringsgilde Overijssel. Davy legde de aanvraag bij Briqwise neer, waar investeerders geld lenen aan ondernemers. Op het kantoor van Davy schoof accountmanager Jan Dekker aan. Dat gesprek aan tafel gaf Hans vertrouwen, en vanaf toen ging het snel.
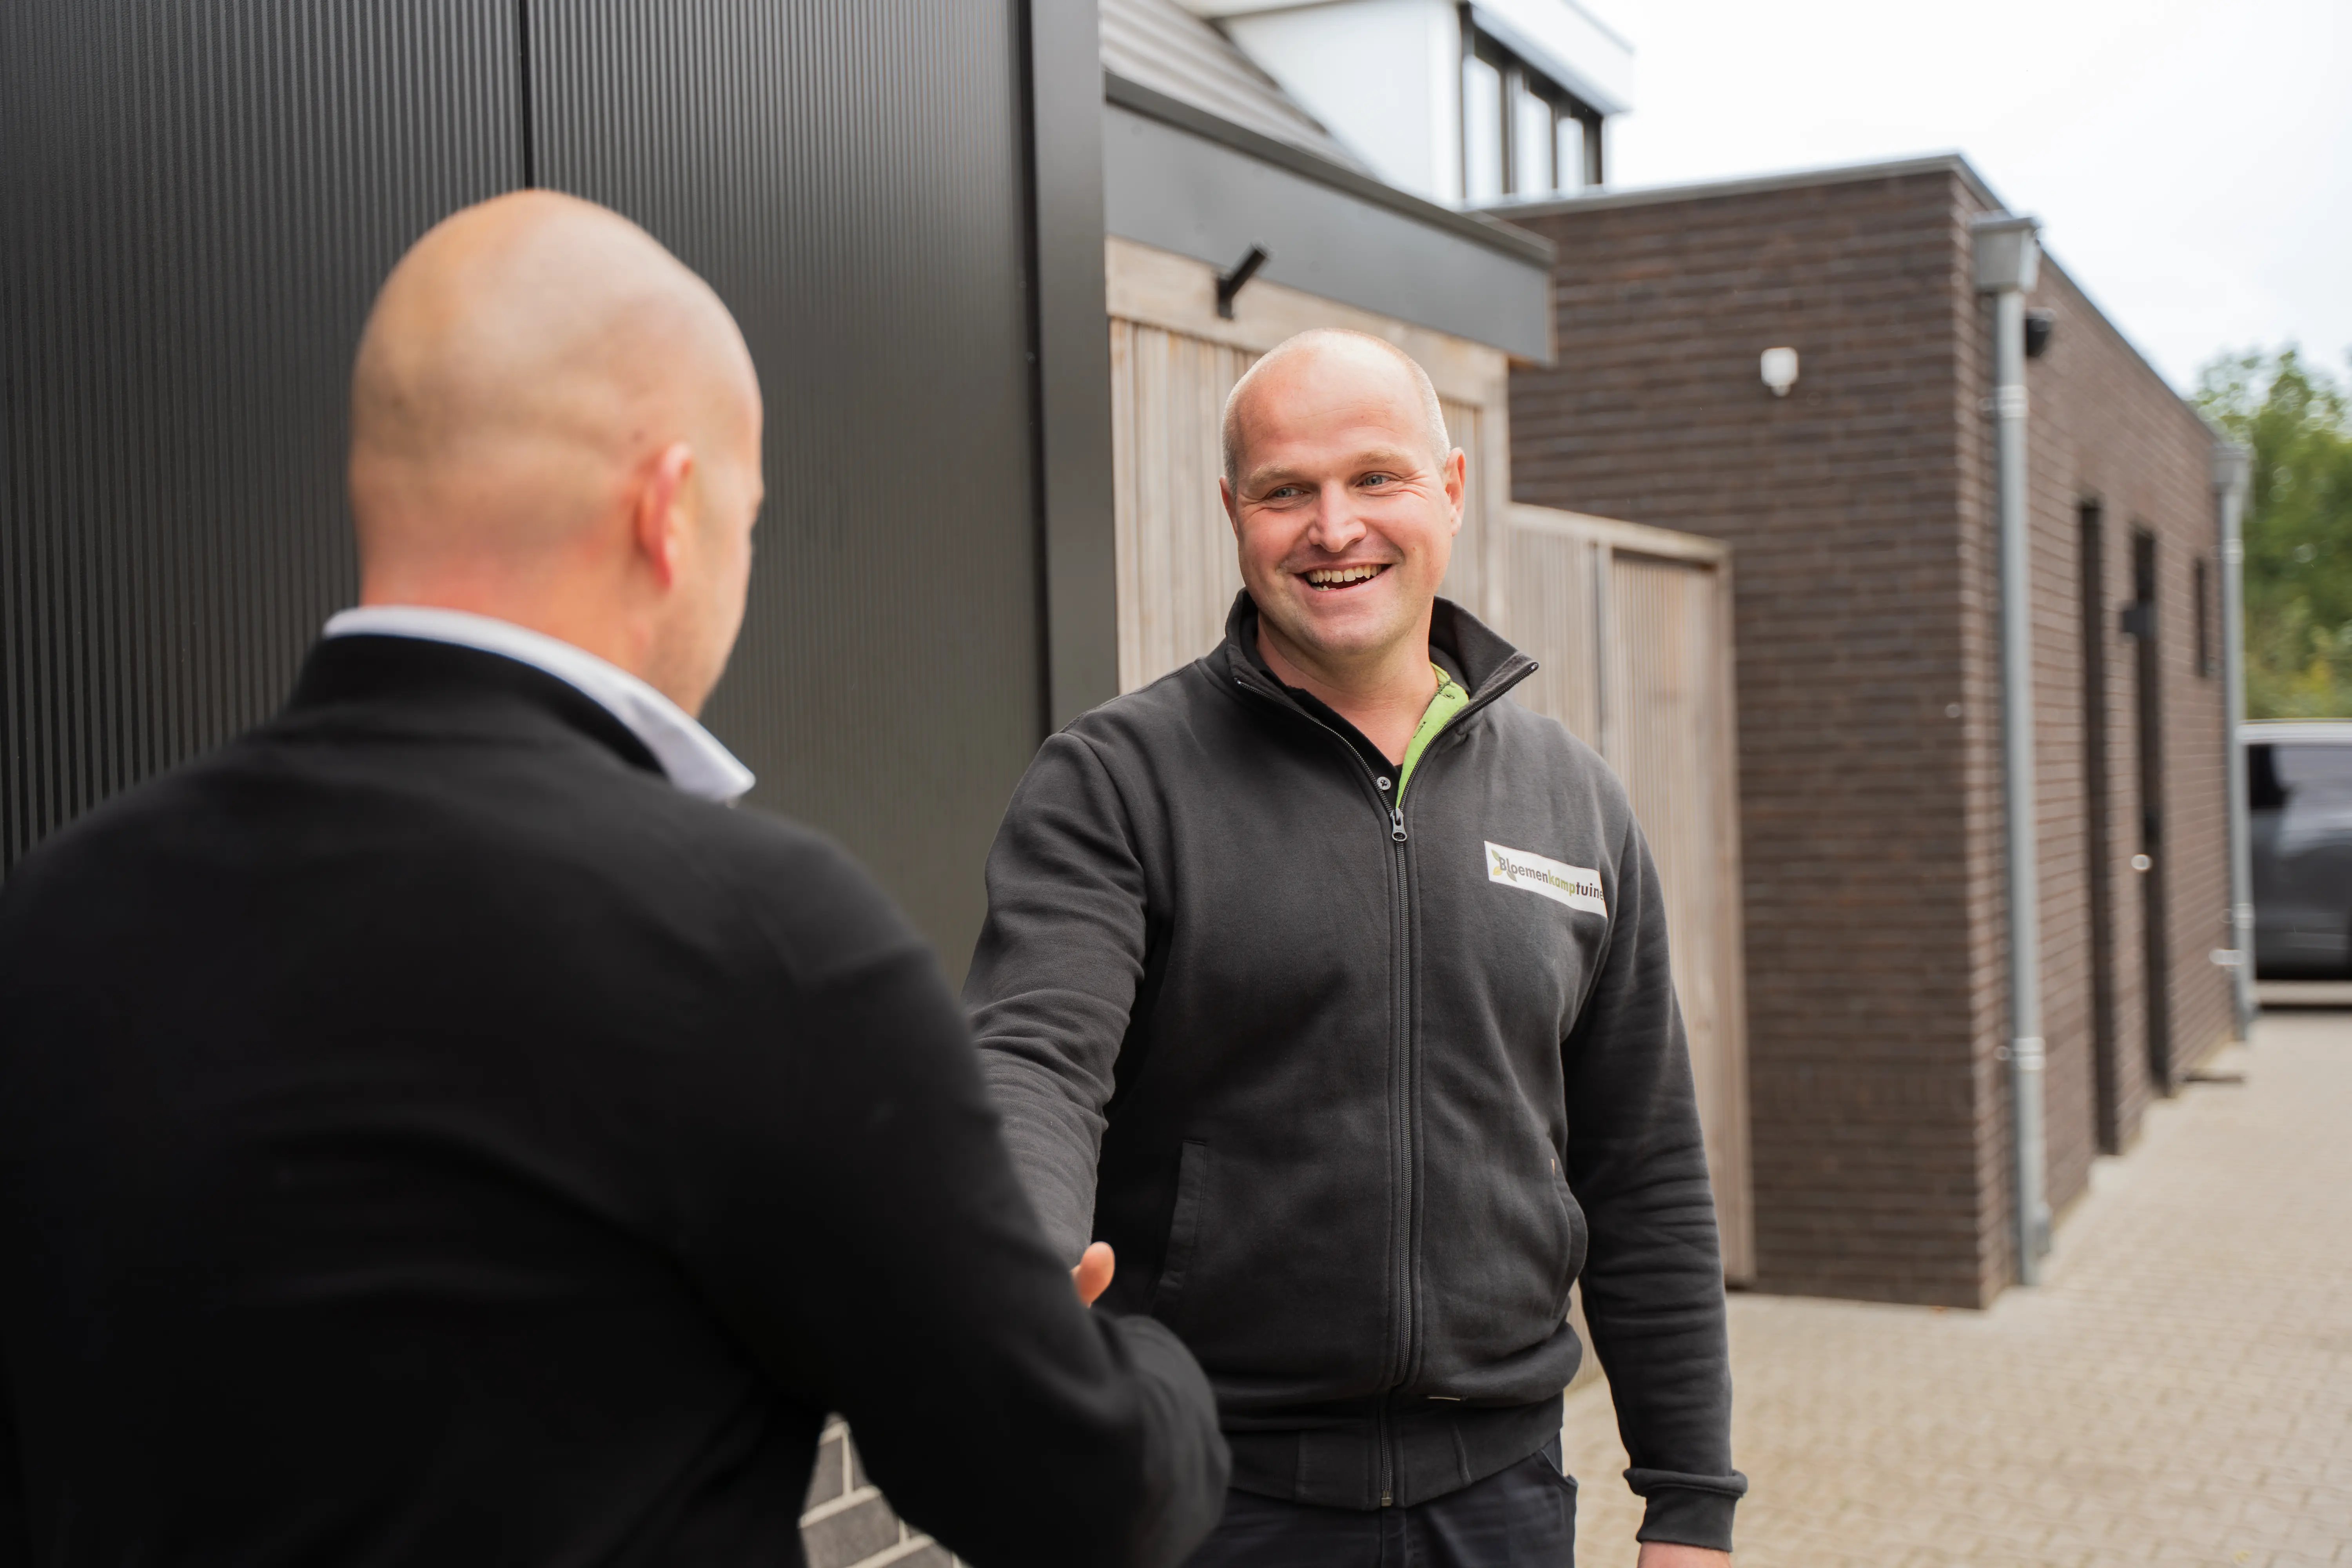
Briqwise kijkt minder naar de kasstroom en meer naar de zekerheden. "Als het verhaal klopt en de documenten matchen met het verhaal, dan komen we er wel," zegt Jan. Bij Hans klopte het: het huis was verkocht, er ging eigen geld in en de plannen lagen klaar.

"Aangezien Hans nog niet voldeed aan de criteria van een bankfinanciering, bood Briqwise de oplossing. Het gaf Hans de tijd om gedurende de looptijd zijn cijfers verder te optimaliseren en stabiliteit op te bouwen, met als resultaat dat de aankoop van de grond en de bouw is gelukt." - Davy de Lange, Financieringsgilde Overijssel

Één grote lening was duurder en riskanter geweest

Hans had geld nodig voor de grond én de bouw. Jan stelde voor om dat te splitsen: eerst alleen de grond, en de bouw pas als de vergunning er was.

Daar had hij twee redenen voor. De cijfers van Hans waren nog niet sterk genoeg voor één grote aanvraag. "Ik was bang dat hij dan zou worden afgewezen," zegt Jan. "Dat probeer je altijd te voorkomen."

Daarnaast had het bouwgeld bij één lening maandenlang op een beheerrekening gestaan. Op de vergunning moest Hans uiteindelijk zo'n half jaar wachten. Al die tijd had hij rente betaald over geld dat hij nog niet kon gebruiken. "Zonde als je zoveel geld in één keer leent, terwijl het op een rekening staat waar je niet bij kunt," aldus Jan. Hans zag dat ook zo: "Het huis werd nog niet gebouwd, dus we hadden het geld ook niet nodig." "Het voordeel is dat Hans geen rente betaalde over een hoge leensom. Het nadeel is dat je twee keer door het proces moet," zegt Jan. Dat maatwerk zorgde ervoor dat de financiering aansloot op de planning van de bouw.

"Waar de banken alleen maar nee zeiden, was dit echt leuk: die volgorde."  

Zo zat de financiering in elkaar ‍

  1. De grond. Briqwise financiert alleen de kavel, met een looptijd van twaalf maanden. Hans brengt een deel van de overwaarde van zijn huis in. De loods betaalt hij uit eigen middelen. ‍
  2. De bouw. Na ruim acht maanden lost een tweede financiering de eerste af en betaalt die de bouw van het huis. ‍
  3. De bank. Als woning en loods er staan, neemt de bank de financiering over.

De loods maakte de tweede aanvraag sterker

Omdat Briqwise de grond financierde, hoefde Hans niet al zijn eigen geld in de kavel te steken. Daarmee kon de loods er komen. Wat je op grond bouwt, hoort juridisch bij die grond. De kavel werd dus meer waard, en dat maakte het onderpand voor de tweede stap sterker. "Toen konden we met behulp van een taxatierapport tegen de investeerders zeggen: dit staat er al en dit is de waarde als het af is," zegt Jan.

Ook de cijfers van Hans waren inmiddels beter, want hij had zijn lease en microfinanciering afgelost. Met het taxatierapport en betere cijfers lag er een sterk dossier. Toch vond Hans het spannend toen zijn aanvraag online kwam: "Of er dan mensen komen."

Met dit dossier stapten de investeerders in. Geld lenen bij iemand uit zijn eigen omgeving had Hans ook overwogen, maar daar zag hij van af. "Als het een keer kan kraken, dan wil je dat niet met iemand die je goed kent."

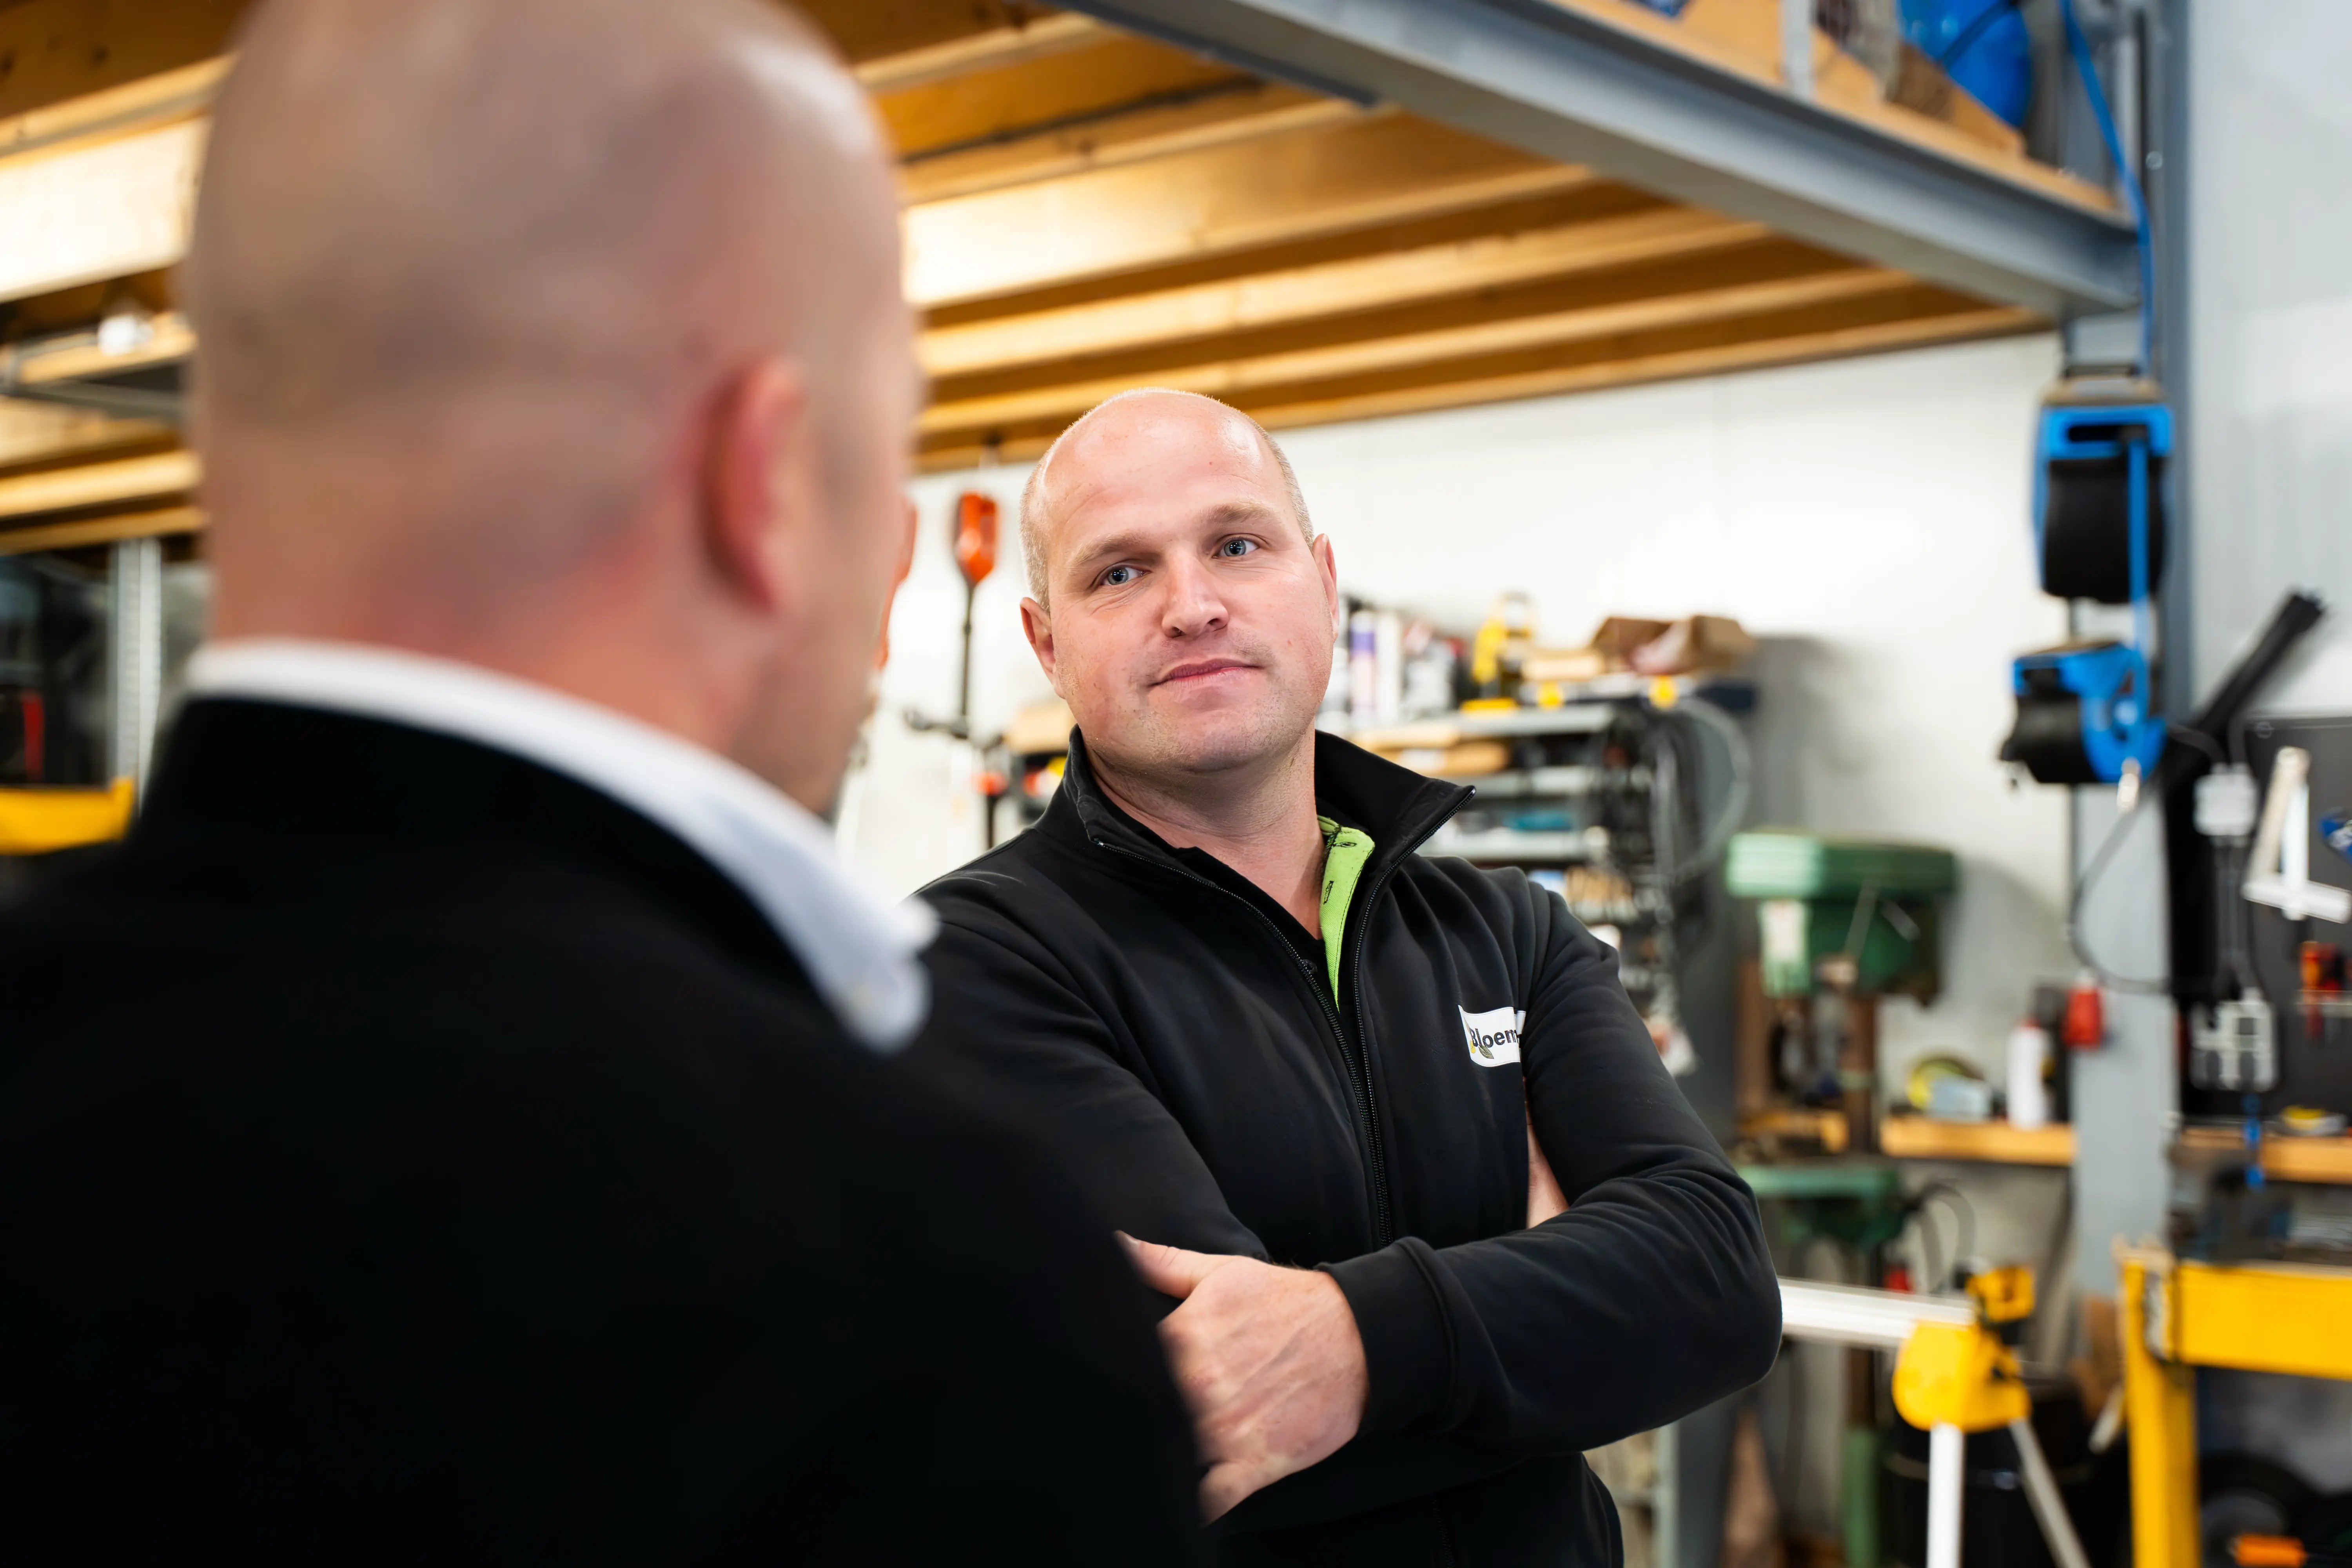
In februari begon de bouw, en met kerst zaten ze erin: een gasloze woning met zonnepanelen en een bronwarmtepomp, naast de loods.
Als alles staat, gaat de bank wel mee

De financiering bij Briqwise was vanaf het begin bedoeld als tussenstap. "Als de bouwrisico's achter de rug zijn, stappen banken makkelijker in," zegt Jan. "Maar bij de start zijn wij de goede club." Toen woning en loods er stonden en het bedrijf al jaren draaide, nam de bank de financiering over.

Volgens Jan is de route van Hans eigenlijk ideaal: eerst Briqwise, en daarna doorgroeien naar de bank. Meestal ziet hij het andersom. Dan kloppen ondernemers jarenlang bij banken aan, geven ze het op, of komen ze pas als het eigenlijk al te laat is.

Briqwise is duurder dan een bank, en dat weet Hans ook. Toch twijfelt hij niet. "Die rente is het gewoon waard geweest. Daardoor heb je dit kunnen bereiken."
De tips van Hans en Jan voor een bouwplan dat de bank nog niet ziet zitten

  1. Onderzoek of het loont om je financiering op te knippen in twee aanvragen. Een kleinere eerste stap kan de volgende sterker maken.
  1. Leen bouwgeld pas als je het nodig hebt. Zolang de vergunning er niet is, kost geld op een beheerrekening alleen rente.
  1. Breng eigen geld in, bijvoorbeeld de overwaarde van je huis. Dan sta je sterker.
  1. Zorg dat je verhaal en je documenten op elkaar aansluiten.
  1. Zoek grond met een vergunning, of met goed zicht daarop.
  1. Spreek vooraf vaste prijzen af met je aannemer, en check zijn betrouwbaarheid, bijvoorbeeld via reviews. Dan weten jij en je financier waar je aan toe bent.
  1. Zie een duurdere lening als tussenstap, met een plan om later naar de bank te gaan.

"Er zijn echt veel jongens zoals ik"

Hans hoopt dat meer vakmensen deze route leren kennen. "Er zijn echt veel jongens zoals ik, die willen ergens aan beginnen." Zelf denkt hij na over groei, maar hij wil overal zelf bij blijven.

"In mijn jaarcijfers stond gewoon dat ik nog van alles aan het leasen en afbetalen was. Maar bij Briqwise durfden ze verder te kijken."

Heb jij een bouwplan dat de bank nog niet ziet zitten? Bekijk hoe Briqwise nieuwbouw financiert. Ben je adviseur met een vergelijkbaar dossier? Bekijk de route voor intermediairs.
Jij kiest het object,
wij regelen de zekerheid

Investeren in Nederlands vastgoed met eerste recht van hypotheek,
6-8% rente per jaar, en volledige inzage in het dossier voordat je instapt.
Start meteen

Jij brengt de ambitie,
wij de financiering

Van vastgoedproject naar realiteit: snelle financiering tot €5 miljoen,
persoonlijke aanpak, en expertise die het verschil maakt
Start meteen

Jij kent je klant,
wij regelen de financiering

Van afwijzing bij de bank naar een concreet voorstel: indicatie binnen 7 dagen,
jij houdt de klantrelatie, en een vast aanspreekpunt dat meedenkt.
Start meteen

Veelgestelde vragen over investeren

Hoe werkt gezamenlijk investeren (Clubdeal) precies?

Het is doorgaans mogelijk om een vastgoedfinanciering met meerdere investeerders te verstrekken. Je neemt dan deel in een ‘Clubdeal’. je kunt je inschrijven op een Clubdeal met investeerders die je al kent, maar ook met investeerders die je niet kent.

Ook voor een Clubdeal geldt een minimale investering van € 100.000 per investeerder.

De rechten van investeerders in een clubdeal zijn hetzelfde als de rechten van een investeerder in een 1 op 1 deal.

Wat is het risico van investeren in vastgoed?

De belangrijkste risico’s voor je zijn: a) het niet terugkrijgen van het bedrag dat je hebt uitgeleend en b) het niet ontvangen van de maandelijkse rentetermijnen.

Briqwise beperkt deze risico’s waardoor je op een veilige en verantwoorde manier in vastgoedfinancieringen kunt investeren.

  • Bedrag van de lening: Dit risico wordt beperkt door het eerste recht van hypotheek op het gefinancierde vastgoed. Daardoor heb je het recht van parate executie wanneer de ondernemer niet aan zijn verplichtingen voldoet. Van belang is dat de opbrengst van de executie in dat geval hoger is dan de uitstaande leensom. Daarom is de LTV maximaal 75% en hechten we veel waarde aan de beoordeling van de waarde van het vastgoed door onafhankelijke taxateurs.
  • Maandelijkse termijnen: Dit risico wordt beperkt door de kwaliteit van de ondernemer te beoordelen op basis van track-record en financials. Door het sluiten van een factorovereenkomst garandeert Briqwise als extra bescherming de betaling van de maandelijkse termijnen. Zelfs als de ondernemer niet aan zijn verplichtingen voldoet.

Om risico’s verder te beperken, worden aanvullend indien mogelijk huurpenningen en uitkeringen uit verzekeringspolissen verpand. Ook zal de ondernemer in privé altijd borg staan voor de financiering.


Wanneer moet het geleende bedrag door de ondernemer terugbetaald zijn?

Aan het einde van de looptijd van de financiering. Doorgaans wordt iedere financiering gedurende de looptijd lineair afgelost tot 50% van de (taxatie)waarde van het vastgoed die bij de totstandkoming van de financiering als uitgangspunt is genomen.

Kan ik als investeerder mijn geld liquide maken?

Je kunt de financiering en de daarbij behorende rechten en plichten van de lening- en hypotheekakte overdragen aan anderen. Indien je dat wenst kan Briqwise hierbij een rol spelen.

Wat gebeurt er als er de betalingen van de ondernemer niet op tijd plaatsvinden?

Je wordt hierover geïnformeerd. Omdat de maandelijkse termijnen door Briqwise zijn gegarandeerd blijf je deze gewoon ontvangen.

Briqwise zal alle (juridische)stappen nemen die nodig zijn om de maandelijkse termijnen en bijkomende kosten te incasseren. Als de ondernemer in gebreke blijft zal Briqwise het onderpand in het openbaar laten verkopen. Uit de opbrengst worden de kosten, de achterstallige maandelijkse termijnen en de uitstaande leensom vergoed. Als de opbrengst onvoldoende is en er een restschuld overblijft zal ondernemer doorgaans in privé kunnen worden aangesproken voor de restschuld.

Wat is de looptijd van een financiering?

De ondernemer bepaalt in eerste instantie de looptijd van de financiering. Er zijn financieringen verstrekt met looptijden van zes maanden tot twintig jaar.

Hoe komt een vastgoedinvestering tot stand?

Via de website en per mail kun je een optie nemen op een vastgoedfinanciering, of deze claimen.

Je ontvangt dan aanvullende informatie over de ondernemer en het vastgoedobject is dan tijdelijk niet beschikbaar voor anderen. Zo heb je voldoende tijd om te beslissen of je jouw optie wilt omzetten in een claim. Is dat niet het geval, dan komt de financiering van het vastgoed weer beschikbaar voor andere investeerders.

Na een claim ontvang je van ons een acceptatieformulier met gedetailleerde informatie over de financiering. Na ondertekening hiervan wordt er een afspraak gemaakt met de notaris en komt de financiering tot stand.

Hoe weet ik waarin ik kan investeren?

Op de website (aanbod) is het actuele aanbod voor iedereen zichtbaar met algemene informatie over het vastgoed en de financieringen.

Als investeerder ontvang je per mail aanvullende informatie over het vastgoed (taxatierapport, enzovoort) en de ondernemer. Indien je dat wenst is het ook mogelijk om persoonlijk kennis te maken met de ondernemer.

Wat moet ik doen als ik belangstelling heb om te investeren?

Als je interesse hebt kun je dat telefonisch of via de website (aanmeldformulier) laten weten.

Wat kost investeren via Briqwise?

De kosten staan vermeld op de tarievenpagina op de website.

Wat zijn de vereisten voor een zakelijke hypotheek?

De vereisten kunnen variëren, maar ons team zal jou door het gehele proces begeleiden en zorgen dat je aan alle noodzakelijke voorwaarden voldoet.

Veelgestelde vragen over zakelijke hypotheken

Welke documentatie moet ik aanleveren?

In eerste instantie geef je de belangrijkste informatie door over het te financieren onderpand en het gewenste leenbedrag via het aanvraagformulier.

Hierna hebben we nog meer gegevens van je nodig, zoals:
 * Een taxatierapport opgesteld door een gecertificeerd taxateur
 * De meest recente IB-aangifte
 * Kopie legitimatie
 * Huurovereenkomsten (wanneer het pand verhuurd is)
 * Koopcontract (bij aankoop)

Vraag je de financiering aan via je onderneming? Dan hebben we verder nodig:
 * Recente jaarrekening
 * Recent uittreksel KvK

Wat zijn de kosten van een aanvraag?

Bij Briqwise werken we ‘no-cure, no-pay’. Zo simpel is het. Wanneer de leningsaanvraag de notaris passeert brengen we eenmalig 2,95% van de leensom in rekening. Daarnaast rekenen we 0,25% voor het beheer van de lening. Meer details over de kosten lees je terug op onze tarievenpagina.

Hoe lang duurt een traject via Briqwise?

Je ontvangt altijd binnen 24 uur een indicatie van de haalbaarheid en financieringsvoorwaarden. Wij maken het dossier vervolgens compleet en plannen daarna graag een afspraak met je in. Hoe eerder jij de benodigde documentatie aanlevert, hoe sneller wij kunnen schakelen. Onze interne beoordeling duurt 2 werkdagen. Hierna ontvang je onze Toestemmingsbrief, oftewel de offerte. Wanneer jij deze brief getekend hebt, benaderen wij onze investeerderspoule. De meeste aanvragen worden binnen een paar dagen geclaimd. Heeft de investeerder zijn claim wettelijk bevestigd? Dan sturen wij het dossier naar de notaris.

Welke informatie krijgen investeerders te zien?

Bij Briqwise stellen we een zogenoemd Informatiememorandum op. In dit document schrijven we over het financieringsdoel, het onderpand, jouw achtergrond als ondernemer en de terugbetaalcapaciteit. Ook voegen we een goede foto en de voorwaarden en condities van de financiering toe. Dit Informatiememorandum kunnen investeerders die geïnteresseerd zijn om de financiering te verstrekken opvragen. Het goedkeuren van dit memorandum gebeurt tijdens het ondertekenen van jouw Toestemmingsbrief.

De informatie uit het memorandum komt niet op onze website te staan en is enkel op te vragen door investeerders die aangesloten zijn op het platform van Briqwise.

Welke soorten vastgoed kunnen worden gefinancierd?

Zowel panden voor de verhuur, panden als eigen gebruik of een combinatie van beide: bij Briqwise zijn ze allemaal welkom. (Bedrijfs-)woningen, bedrijfsunits, kantoorpanden, recreatievastgoed, horecapanden, retailvastgoed, combinatiepanden, agrarische ondernemingen of landbouwgrond: bijna iedere vorm van zakelijk vastgoed kan bij ons als onderpand gelden. Vastgoed dat wij wél uitsluiten zijn panden gerelateerd aan de seksindustrie, (soft)drugs of de wapenindustrie.

Kan mijn financieel adviseur of intermediair een aanvraag namens mij indienen?

Ja. Je financieel adviseur of intermediair kan je aanvraag namens jou bij Briqwise indienen. Dat kan via de Dossier-check op onze intermediairspagina of rechtstreeks bij de accountmanager van jouw regio.

Hoe werkt boetevrij aflossen en wat is het voordeel?

Financieringen die via ons platform worden verstrekt zijn boetevrij aflosbaar. Dit betekent dat je de financieringen die je via Briqwise leent kunt aflossen, zonder dat je hier een boete over hoeft te betalen. Hoe fijn is dat?! Wil jij gebruik maken van extra aflossingen? Deze worden altijd verrekend op de rentevervaldag. Deze valt op de laatste dag van de maand.

Het voordeel van boetevrij aflossen is dat je enorm flexibel bent met je onderneming. Heb je bijvoorbeeld een goed jaar te pakken en daarom geld over? Dan kun je boetevrij extra aflossen op je financiering. Zit het je financieel gezien juist even tegen? Dan los je niet extra af, geen probleem. Extra aflossen is fijn, omdat het je maandelijkse rentelast verlaagt. Zo wordt er alleen rente gerekend over de openstaande leensom.


Wat zijn de vereisten voor een zakelijke hypotheek?

De vereisten kunnen variëren, maar ons team zal jou door het gehele proces begeleiden en zorgen dat je aan alle noodzakelijke voorwaarden voldoet.

Veelgestelde vragen over zakelijke hypotheken

Kan ik financiering aanvragen voor mijn horecagelegenheid?

Ja, wij ondersteunen ook horecaondernemers bij het verkrijgen van financiering voor de bouw van nieuwe horecagelegenheden. Neem contact met ons op voor meer informatie.

Hoe lang duurt het om financiering te verkrijgen?

De tijd die nodig is om financiering te verkrijgen, kan variëren afhankelijk van jouw specifieke project. Wij streven ernaar het proces zo efficiënt mogelijk te maken.

Wat zijn de financieringsopties voor zakelijk vastgoed?

Bij Briqwise bieden we diverse financieringsopties, waaronder leningen en hypotheken voor zakelijk vastgoed. Samen met jou selecteren we de beste optie die past bij jouw zakelijke doelen.

Wat zijn de vereisten voor een zakelijke hypotheek?

De vereisten kunnen variëren, maar ons team zal jou door het gehele proces begeleiden en zorgen dat je aan alle noodzakelijke voorwaarden voldoet.

Blijf op de hoogte

Door je e-mailadres in te vullen, ga je akkoord met onze algemene voorwaarden en ons privacybeleid.

Blijf op de hoogte

Door je e-mailadres in te vullen, ga je akkoord met onze algemene voorwaarden en ons privacybeleid.

Blijf op de hoogte

Door je e-mailadres in te vullen, ga je akkoord met onze algemene voorwaarden en ons privacybeleid.